World Tax Journal · 28 juillet 2026
Encadrer l’IA dans l’administration fiscale : quatre conditions minimales
Publié dans le World Tax Journal (IBFD) : un cadre constitutionnel comparé pour l’usage de systèmes algorithmiques et d’IA par les administrations fiscales.
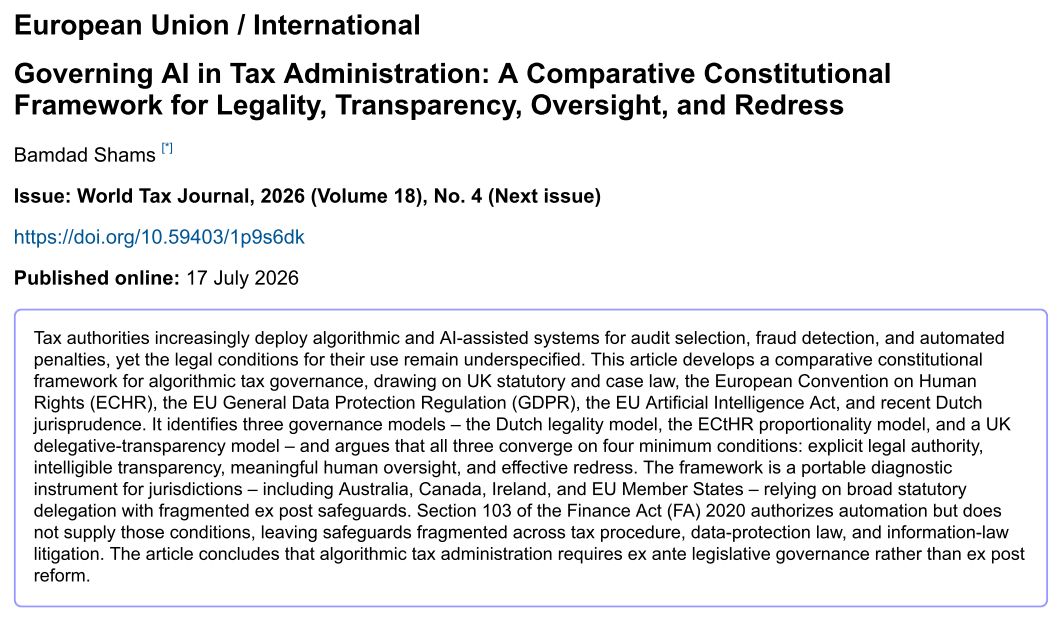
Mon article « Governing AI in Tax Administration: A Comparative Constitutional Framework for Legality, Transparency, Oversight, and Redress » est paru dans le World Tax Journal (vol. 18, n° 4, 2026), publié par l’IBFD.
La démarche
L’article propose un cadre constitutionnel comparé pour l’usage de systèmes algorithmiques et d’IA dans l’administration fiscale. Il s’appuie sur le droit britannique, la jurisprudence néerlandaise, la Convention européenne des droits de l’homme, le RGPD et le règlement européen sur l’IA.
Quatre conditions minimales
- une base légale explicite pour l’usage du système ;
- une transparence intelligible pour le contribuable ;
- un contrôle humain effectif de la décision ;
- un recours effectif lorsque le système se trompe.
En pratique
Ces quatre conditions forment une grille d’analyse utile au contribuable et à son conseil lorsqu’une décision fiscale semble reposer sur un traitement automatisé.
Je remercie l’équipe éditoriale, les relecteurs et l’équipe de production de l’IBFD.
World Tax Journal, vol. 18, n° 4 (2026), IBFD.